اکو ایران/متن پیش رو در اکو ایران منتشر شده و بازنشرش در آخرین خبر به معنای تاییدش نیست
به گزارش فارنافیرز، برای شش ماه، جنگ با ایران مختلکننده بود، اما قابل مدیریت به نظر میرسید. تنگه هرمز تا حد زیادی به روی تردد دریایی بسته بود؛ اما کشورها راههایی برای کمک به تثبیت بازار جهانی انرژی پیدا کرده بودند. ایالات متحده و ایران نیز هر دو از حملات بیش از حد ویرانگر به زیرساختهای حیاتی انرژی در منطقه خلیج فارس خودداری میکردند. به نظر میرسید واشنگتن و تهران میتوانند بنبست کنونی خود را ادامه دهند و گهگاه حملات هوایی و حمله به نفتکشها و تأسیسات انرژی را با یکدیگر مبادله کنند، بدون آنکه جهان را به سوی یک فاجعه اقتصادی سوق دهند.
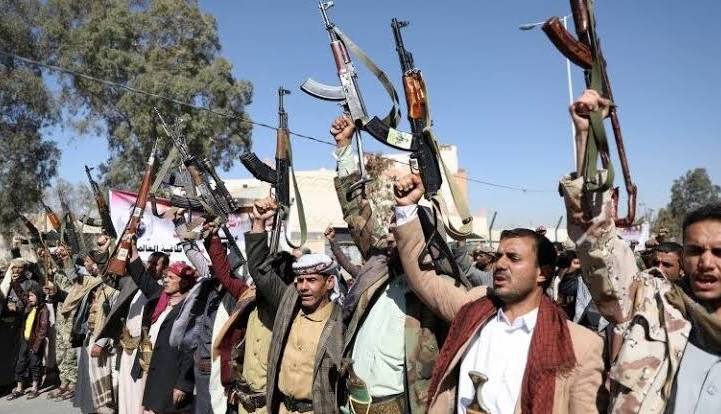
اما دیگر چنین نیست. اکنون جنگ به بخشهای حیاتی زیرساخت انرژی منطقه، از جمله همان مسیرهایی که امکان مقابله با خفگی ناشی از بسته شدن تنگه هرمز را فراهم میکردند، گسترش یافته است. تا اواسط سپتامبر، تنگه بابالمندب، تحت کنترل حوثیها قرار دارد. همچنین یک پهپاد خط لوله شرق به غرب عربستان سعودی را هدف قرار داد؛ خط لولهای که عربستان بخش بزرگی از صادرات نفت خود را از طریق آن منحرف کرده بود. این حمله خط لوله را بهطور موقت از کار انداخت.
در نتیجه، قیمت نفت از محدوده میانی ۷۰ دلار در ماه آگوست به ۱۱۰ دلار در هر بشکه در ماه سپتامبر جهش کرده است؛ و اگر دیگر زیرساختهای انرژی منطقه نیز از حملات نظامی مصون نباشند، اختلالهای بیشتر در عرضه میتواند بهراحتی قیمت نفت را به ۱۵۰ یا حتی ۲۰۰ دلار در هر بشکه برساند. تشدید درگیری میان عربستان سعودی و حوثیها که از زمان حملات حوثیها به شهرهای ریاض و ینبع در هفته گذشته به یک خطر کاملاً واقعی تبدیل شده است، فشار صعودی بر قیمتها را بیشتر خواهد کرد. اگر چنین اتفاقی رخ دهد، فاصله چندانی با یک بحران انرژی که جهان را به رکود فرو ببرد نخواهیم داشت.
واشنگتن اکنون ناچار است راهی برای خروج از این وضعیت ناپایدار پیدا کند. شش ماه حملات نظامی متناوب و فشار اقتصادی نتوانسته تهران و شرکای آن را به دادن امتیاز وادار کند و دلیلی وجود ندارد که انتظار داشته باشیم همین راهبردها، چه رسد به تهدید به «نابودی» ایران، آنگونه که دونالد ترامپ، رئیسجمهور ایالات متحده، روز سهشنبه در سخنرانی خود در سازمان ملل مطرح کرد، تهران را وادار به تغییر رفتار کند. همچنین ایالات متحده و متحدانش نمیتوانند برای مدت نامحدود از زیرساختهای انرژی و محمولههای انرژی در برابر تهدید حملات محافظت کنند.
عوامل ثبات نسبی بازار انرژی علیرغم جنگ
یک گزینه، در میان گزینههای بد ترامپ، بازگشت به دیپلماسی است. ایالات متحده شاید تلاش کند با ایران به توافقی برای پایان دادن به جنگ دست یابد؛ توافقی که افزون بر آتشبس، شامل طرحی برای باز نگه داشتن آبراههای حیاتی و اقداماتی برای واداشتن تهران به پایبندی به مفاد آن باشد. واشنگتن همچنین ممکن است عربستان سعودی را تشویق کند که توافق مشابهی با حوثیها دنبال کند. میانجیگری برای این آتشبسها مستلزم امتیازهای دردناکی از سوی واشنگتن و ریاض خواهد بود؛ اما ادامه جنگ، خطر یک فاجعه اقتصادی را به همراه دارد و چنین فاجعهای بسیار دردناکتر خواهد بود.
در آغاز جنگ، بسیاری از اقتصاددانان و تحلیلگران بیم داشتند که بسته شدن عملی تنگه هرمز باعث یک بحران حاد انرژی و رکود اقتصادی، یا حتی وضعیتی بدتر از آن شود. نگرانی آنها منطقی بود. تا ماه آگوست، صادرات انرژی تقریباً به نصف سطح پیش از جنگ رسیده بود. در برخی روزها کمتر از ۱۰ کشتی از تنگه عبور میکردند؛ رقمی بسیار پایینتر از دوران صلح که در آن روزانه بین ۱۳۰ تا ۱۵۰ کشتی تجاری از این مسیر عبور میکردند.
بااینحال، نظام جهانی انرژی، توانایی چشمگیری برای سازگاری با چیزی که آژانس بینالمللی انرژی (IEA) آن را «شدیدترین شوک عرضه نفت در تاریخ» نامید، از خود نشان داد. قیمت نفت از کمی بیش از ۷۰ دلار در هر بشکه پیش از جنگ به بیش از ۱۲۵ دلار در ماه آپریل افزایش یافت، اما سپس دوباره به محدوده ۸۰ و ۹۰ دلار بازگشت و تا ماه جاری در همان محدوده باقی ماند.
یکی از عواملی که قیمتها را نسبتاً باثبات نگاه داشت، افزایش تولید نفت در خارج از خلیج فارس بود. این مقدار تنها بخشی از عرضه ازدسترفته خلیج فارس را جبران کرد، اما در بازاری که با محدودیت عرضه مواجه بود، هر بشکه اهمیت داشت. استفاده از ذخایر نیز کمک کرد. در ماه مارس، ۳۲ کشور عضو آژانس بینالمللی انرژی اجازه آزادسازی ۴۰۰ میلیون بشکه از ذخایر اضطراری خود را صادر کردند؛ بزرگترین برداشت هماهنگ از ذخایر در تاریخ این آژانس و بیش از دو برابر رکورد قبلی، یعنی نزدیک به ۱۸۳ میلیون بشکه آزادشده در سال ۲۰۲۲ در بحبوحه جنگ اوکراین، بود.
تقاضا نیز بهویژه در آسیا کاهش یافت. بخشی از این کاهش نتیجه واکنش مصرفکنندگان به قیمتهای بالا بود. چین، بزرگترین واردکننده نفت خام جهان، نیز تعدیلی گسترده و سازمانیافته انجام داد که باعث شد واردات دریایی نفت خام این کشور از بیش از ۱۱ میلیون بشکه در روز پیش از جنگ به کمی بیش از ۷ میلیون بشکه در ماه اوت کاهش یابد.
پس از شوک اولیه جنگ، تولیدکنندگان نفت خلیج فارس راههایی برای دور زدن تنگه هرمز و صادرات بخشی از نفت خود پیدا کردند. امارات متحده عربی از خط لولهای استفاده کرد که میدانهای نفتی داخلی این کشور را به فجیره، شهری واقع در آن سوی تنگه، متصل میکند. عربستان سعودی نیز به خط لوله شرق به غرب خود متکی شد که نفت خام را از میادین شرقی کشور به بندر ینبع در دریای سرخ منتقل میکند.
در نهایت، خویشتنداری طرفهای درگیر در جنگ باعث شد سطح اختلال در بازارهای انرژی بسیار کمتر از آن چیزی باشد که میتوانست باشد. البته چند حادثه مهم رخ داد. اسرائیل در ماه مارس به میدان گازی پارس جنوبی ایران حمله کرد و پس از آن ایران حملاتی را علیه پالایشگاه رأس لفان قطر انجام داد که حدود ۱۷ درصد از ظرفیت صادرات گاز طبیعی مایعشده قطر را از کار انداخت؛ اما این حملات استثنا بودند. اگرچه بیش از ۸۰ تأسیسات انرژی در سراسر منطقه هدف قرار گرفتهاند، باز بخش عمده زیرساختهای منطقه سالم و فعال باقی مانده است.
این امر تصادفی نبود. ایران، اسرائیل و ایالات متحده تا حد زیادی از حملات مستمر به بزرگترین میادین نفتی، تأسیسات فرآوری، خطوط لوله و پایانههای صادراتی منطقه خودداری کردند، زیرا همه آنها دلیلی برای خویشتنداری داشتند. این وضعیت در حوزه انرژی، معادل دکترین «نابودی حتمی متقابل» بود که در دوران جنگ سرد به رویارویی هستهای میان آمریکا و شوروی ثبات بخشید.
شکستن تدریجی ضربهگیرهای بازار انرژی
امروز سازوکارهایی که شوک اولیه انرژی را مهار کردند، در حال از کار افتادن هستند. ثبات نسبی بازارهای انرژی محصول چندین تعدیل فوقالعاده بود، نه نشانهای از اینکه نظام انرژی بتواند برای مدت نامحدود جنگی را تحمل کند که همچنان زیرساختها را از مدار خارج میکند. کشورها تاکنون از سریعترین و کمهزینهترین ابزارهای اقتصادی موجود برای تثبیت قیمت نفت و گاز استفاده کردهاند. اکنون که ظرفیت تولیدی قابل فعالسازی سریع تقریباً وارد مدار شده، مسیرهای جایگزین انتقال نفت و گاز از پیش فعال هستند و ذخایر نیز رو به کاهش گذاشتهاند، گزینههای مناسب چندانی باقی نمانده است.
تولید نفت و گاز در خارج از خلیج فارس همچنان افزایش خواهد یافت، اما با سرعتی اندک. افزایش بیشتر عرضه مستلزم حفاریهای تازه و سرمایهگذاری در خطوط لوله و زیرساختهای دیگر است که توسعه آنها سالها زمان میبرد. در این میان، بخش عمده ظرفیت مازاد تولیدِ بهراحتی در دسترس جهان در خلیج فارس قرار دارد، اما صادرکنندگان این منطقه در آینده پیشبینیشدنی به مسیرهای صادراتی دسترسی نخواهند داشت. روسیه، یکی دیگر از تولیدکنندگان بزرگ نفت، نیز احتمالاً کمک چندانی نخواهد کرد. این کشور صادرات بیشتر فرآوردههای پالایششده را متوقف کرده و زیرساختهای انرژی خودش نیز در جنگ با اوکراین هدف حمله قرار گرفتهاند.
کاهش بیشتر تقاضا نیز امکانپذیر است، اما هزینه اقتصادی آن افزایش خواهد یافت. چین و دیگر کشورهای واردکننده تاکنون در مصرف سوخت صرفهجویی کردهاند، فعالیت پالایشگاهها را کاهش دادهاند، از منابع انرژی دیگر استفاده کردهاند، ذخایر خود را آزاد کردهاند و قیمتهای بالاتر را پذیرفتهاند. کاهش بیشتر مصرف نفت و گاز احتمالاً به تعطیلی کارخانهها، اختلال در حملونقل و کاهش فعالیت کلی اقتصادی منجر خواهد شد.
ذخایر اضطراری نیز در همین حال به سطوح خطرناکی کاهش یافته و دوباره پر نشدهاند. این ذخایر برای عبور از اختلالهای موقت طراحی شدهاند، نه برای جایگزین کردن کاهش مستمر تولید. ذخایر راهبردی نفت ایالات متحده اکنون به کمتر از ۳۰۰ میلیون بشکه رسیده است؛ پایینترین سطح از دهه ۱۹۸۰ تاکنون.
مهمتر از همه، مسیرهای جایگزینی که کشورهای خلیج فارس برای صادرات نفت استفاده میکردند، اکنون هدف حمله قرار گرفتهاند. دیگر نه تنگه بابالمندب و نه تنگه هرمز برای نفتکشها امن نیستند، بهویژه نفتکشهایی که نفت عربستان را حمل میکنند.
بدون ابزار لازم برای جبران یک کاهش قابل توجه دیگر در عرضه، تشدید اخیر جنگ و هرگونه تشدید بیشتر در آینده، خطر ایجاد یک بحران انرژی با پیامدهای گسترده را به همراه دارد. کمبود گازوئیل، که سوخت کامیونها، کشاورزی، ساختوساز، صنعت و بخش بزرگی از کشتیرانی جهانی است، بهسرعت در سراسر اقتصاد گسترش خواهد یافت. کاهش عرضه گاز طبیعی مایعشده بر بازارهای برق و گرمایش فشار وارد خواهد کرد، بهویژه آنکه اروپا در آستانه زمستان با ذخایر ناکافی گاز قرار دارد. کمبود کود، هزینههای کشاورزی را افزایش خواهد داد و تولید محصولات کشاورزی در آینده را تهدید خواهد کرد. سهچهارم جمعیت جهان در کشورهایی زندگی میکنند که به واردات انرژی وابستهاند. هرچه این کشورها مدت بیشتری بدون دسترسی به منابع حیاتی انرژی بمانند، اقتصادشان به بحران نزدیکتر خواهد شد.
بار این وضعیت بهطور مساوی توزیع نخواهد شد. کشورهای ثروتمندتر میتوانند برای دستیابی به منابع محدود، قیمت بیشتری بپردازند. هماکنون بسیاری از کشورهای وابسته به واردات با کمبود، فشار مالی و در برخی موارد انتخاب دشواری میان کاهش یارانه سوخت و خطر ناآرامی، یا حفظ یارانهها و تضعیف بیشتر وضعیت مالی دولت مواجهاند. بانکهای مرکزی در سراسر جهان به دلیل افزایش هزینه انرژی با تورم بالا دستوپنجه نرم میکنند، اما افزایش بیشتر نرخ بهره به رشد اقتصادی لطمه خواهد زد، بهویژه در اقتصادهایی که از قبل برای مقابله با کمبود سوخت با مشکل مواجهاند. بهخصوص اگر حملات به زیرساختهای انرژی افزایش یابد، ترس اولیه از اینکه این جنگ منطقهای موجب بیثباتی جهانی شود، ممکن است سرانجام به واقعیت تبدیل شود.
بازگشت به میز مذاکره
واشنگتن نزدیک به هفت ماه است که حملاتی را علیه اهداف نظامی و زیرساختهای صنعتی انجام میدهد و از طریق تحریمها و محاصره دریایی، فشار اقتصادی بر تهران وارد میکند. بااینحال، تهران هیچ نشانهای از فروپاشی یا تسلیم شدن نشان نمیدهد.
دلایل خوبی وجود دارند که فکر کنیم تهران میتواند با اتکا به کمک روسیه و چین، مقدار محدودی فروش نفت و گاز و درآمدهایی که در ابتدای جنگ، زمانی که دولت ترامپ تصمیم نادرستی برای کاهش بخشی از تحریمها گرفت، ذخیره کرده بود، به جنگ ادامه دهد. در مقابل، برای ایالات متحده و شرکایش، هزینههای اقتصادی و نظامی جنگ در حال ناپذیرفتنی شدن است.
یادداشت تفاهمی که درماه ژوئن با تهران مذاکره شده بود به نفع ایران سنگینی میکرد و مزایای اقتصادی قابل توجهی در اختیار تهران میگذاشت. واشنگتن ممکن است بهترین مسیر پیشرو را این تشخیص دهد که مذاکرات از نو آغاز شوند یا دستکم مفاد توافق ژوئن مورد مذاکره مجدد قرار گیرند. بخشی از فشار بر تجارت جهانی انرژی نیز بلافاصله کاهش خواهد یافت: ایالات متحده محاصره کشتیهای ایرانی را پایان میدهد و ایران نیز مینگذاری در تنگه هرمز و حمله به نفتکشهایی را که از مسیرهای کشتیرانی این کشور استفاده میکنند، متوقف خواهد کرد.
توافق میان آمریکا و ایران بهتنهایی تمام خطرهای موجود برای نظام انرژی منطقه را از بین نخواهد برد. برای مثال، تهران احتمالاً نفوذ کافی بر حوثیهای نسبتاً مستقل ندارد که بتواند این گروه را وادار کند عملیات نظامی خود علیه عربستان سعودی را متوقف کنند؛ بنابراین ریاض ممکن است برای تأمین کامل امنیت زیرساختهای انرژی خود مجبور شود به توافق جداگانهای برای آتشبس با حوثیها دست یابد؛ کاری دشوار، زیرا اختلاف عربستان با این گروه با جنگ داخلی ۱۲ ساله یمن درهمتنیده است. هر توافقی تقریباً بهطور قطع ناچار است مشارکت حوثیها در سیاست یمن و برخورداری آنها از منافع اقتصادی را بپذیرد؛ این منافع احتمالاً میتواند شامل سهمی از درآمدهای نفتی یمن باشد.
منافع دوطرفه
پایان یافتن تمام خصومتها در خلیج فارس برای ایالات متحده سودمند خواهد بود. قیمت انرژی بهسرعت کاهش خواهد یافت و کمبود و فشارهای تورمی کاهش خواهد یافت. خطر تشدید تنش که میتواند زیرساختهای انرژی منطقه را نابود و جهان را به رکود فرو ببرد، کاهش خواهد یافت. واشنگتن خواهد توانست بخش عمده نیروهای خود را از منطقه خارج کند، ذخایر مهمات خود را بازسازی کند و شروع به بازگرداندن آمادگی نظامی خود کند. ایران نیز منافعی خواهد داشت: دیگر مجبور نخواهد بود از حملات ویرانگر به زیرساختهای انرژی خود هراس داشته باشد و ازسرگیری فروش نفت و گاز و دریافت عوارض جدید ترانزیتی، افزون بر کاهش تحریمها، آزادسازی داراییها و کمکهای بازسازی که بخشی از توافق خواهد بود، منافع اقتصادی قابل توجهی برای آن به همراه خواهد داشت.
اینکه آیا منافع آتشبس و خطرات ادامه جنگ، هر دو طرف، یعنی تهران و واشنگتن، را متقاعد خواهد کرد که پای میز مذاکره بیایند، مسئلهای جداگانه است. هر دو طرف تمایلی نداشتهاند بدون دستیابی به یک پیروزی روشن سلاحهای خود را زمین بگذارند. تصمیمگیرندگان ایرانی نیز ممکن است هر تلاش جدید آمریکا برای پایان دادن به جنگ را نشانه ضعف آمریکا و دلیلی برای ایستادگی بیشتر تلقی کنند. بااینحال، وضعیت دشوار اقتصاد ایران، ممکن است مسیر دیپلماتیک خروج از جنگ را برای تهران جذاب کند؛ بهویژه در میان نخبگانی که ممکن است از هماکنون درباره ثبات نگران باشند.
یک توافق مذاکرهشده میتواند برای ترامپ پیامد سیاسی مثبتی نیز داشته باشد. انتقادها اجتنابناپذیر خواهد بود، اما پایان جنگ و کاهش قیمت انرژی در آمریکا و بخش بزرگی از جهان با آسودگی خاطر مواجه خواهد شد؛ مگر در بخشهایی از خاورمیانه که کشورها مجبور خواهند بود با ایرانی قدرتمندتر مواجه شوند. هزینههای بلندمدت جنگ نیز ممکن است برای مدتی نادیده گرفته شود و پرونده هستهای و دیگر مسائل دشوار بهطور خاموش به مذاکرات آینده موکول شوند. ترامپ میتواند حامیان خود و بدون تردید برخی دیگر را نیز، متقاعد کند که این توافق یک موفقیت چشمگیر بوده است و موضوع را به همینجا ختم کند. با جلوگیری از یک فاجعه اقتصادی جهانی، توجهها به موضوعات دیگری معطوف خواهد شد.