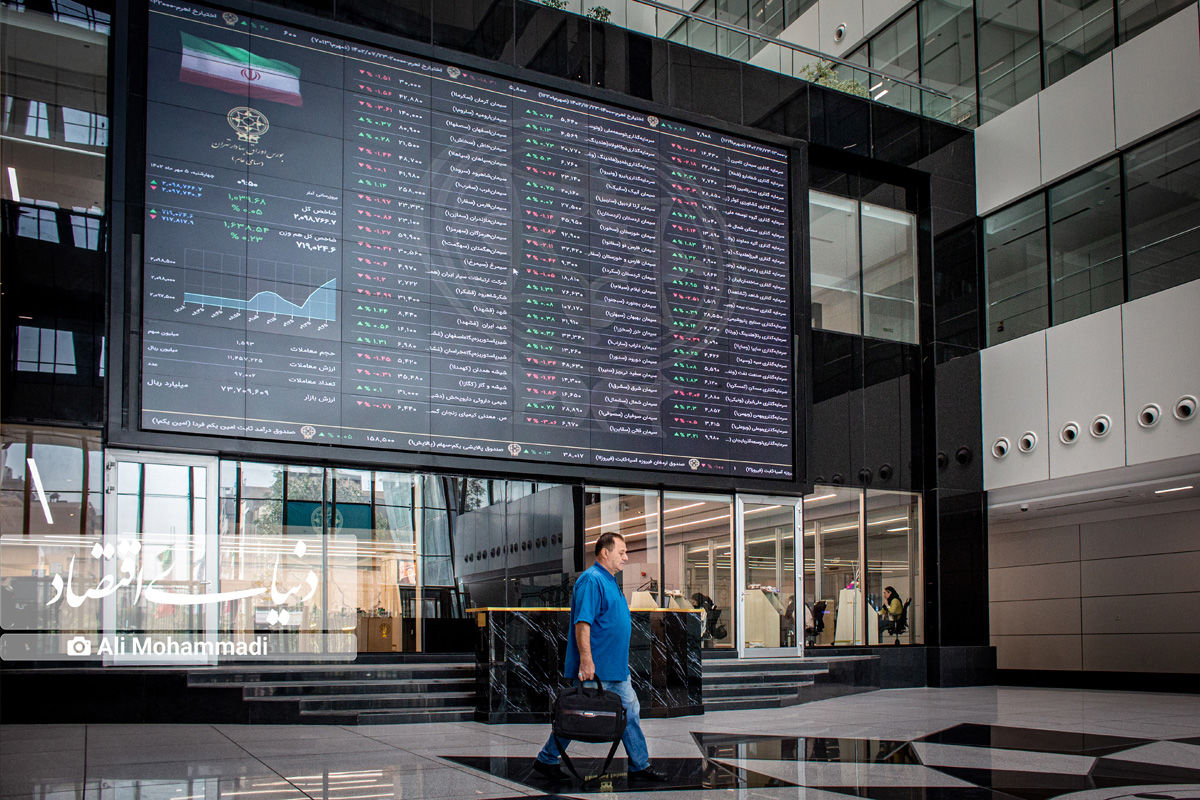
تجارت نیوز/ بورس تهران در هفته آینده میتواند به صعود خود ادامه دهد و شاخص کل را یک گام دیگر به سمت قلههای بالاتر ببرد. ورود پول حقیقی، تقاضای قدرتمند و تداوم انتظارات تورمی، از ادامه روند صعودی حمایت میکنند؛ البته به شرط آنکه تنشهای سیاسی از سطح فعلی فراتر نرود و موج شناسایی سود، ترمز رشد بازار را نکشد.
بورس تهران پس از عبور از مرز 8 میلیون واحد، حالا در موقعیتی قرار گرفته که ادامه صعود آن بیش از هر متغیری به ماندگاری جریان نقدینگی و رفتار خریداران در قیمتهای جدید بستگی دارد. در آخرین روز معاملاتی هفته دوم مهر، تقاضا از همان مرحله پیشگشایش قدرت گرفت و شاخص کل با رشد بیش از 153 هزار واحدی، بالاتر از مرز 8 میلیون واحد قرار گرفت.
همزمان، 84 درصد نمادهای بازار سبزپوش شدند و ورود بیش از 5 هزار میلیارد تومان پول حقیقی نیز نشان داد که رشد بازار صرفا به چند نماد بزرگ محدود نبوده است. برآورد سناریوی اصلی برای شنبه، ادامه صعود با شیبی ملایمتر از جهش روز چهارشنبه است. تحقق این پیشبینی البته به حفظ قدرت خرید و توان بازار برای جذب عرضههای احتمالی بستگی دارد.
ارزش معاملات خرد هفته گذشته نیز در محدوده 40 هزار میلیارد تومان قرار گرفته است؛ سطحی که از فعال بودن معاملهگران و گردش قابل توجه نقدینگی حکایت دارد. با این حال، اگر صفهای خرید در ساعات ابتدایی معاملات هفته آینده با عرضه سنگین مواجه شوند، احتمال کاهش سرعت رشد شاخص یا عقبنشینی مقطعی بازار وجود دارد.
انتظارات تورمی همچنان به نفع بورس است
مهمترین پشتوانه بازار سهام در شرایط فعلی، انتظارات تورمی و افزایش نرخ ارز است. در اقتصادی که سرمایهگذاران برای حفظ ارزش داراییهای خود به دنبال گزینههای مختلف هستند، سهام شرکتهایی که از داراییهای ارزشمند، درآمدهای ارزی یا ظرفیت رشد سودآوری برخوردارند، میتواند همچنان مورد توجه قرار بگیرد.
البته این موضوع به معنای رشد یکسان تمام نمادها نیست. بانکها، فلزات اساسی، معدنیها، پتروشیمیها و شرکتهای بزرگ سرمایهگذاری به دلیل وزن بالاتر در شاخص، میتوانند نقش مهمی در جهت حرکت شاخص کل داشته باشند. در کنار آنها، گروه خودرویی و شرکتهای کوچکتر نیز در صورت تداوم ورود نقدینگی امکان جلب توجه معاملهگران را دارند؛ هرچند نوسان این گروهها میتواند بیشتر باشد.
پیشبینی بورس در هفته سوم مهر 1405
کارشناسان بازار سرمایه، معتقدند رشد بورس تنها به تجدید ارزیابی داراییها یا افزایش سود شرکتها مربوط نیست و اشباع نسبی بازارهای موازی مانند مسکن، خودرو، ارز و طلا نیز در انتقال نقدینگی به بازار سهام نقش داشته است. زیرا با وجود افزایش نسبت قیمت به درآمد بازار، همچنان شرکتهایی وجود دارند که پایینتر از ارزش ذاتی معامله میشوند و میتوانند در نیمه دوم سال مورد توجه قرار بگیرند.
موضوع دیگری که تحلیلگران بر آن تاکید دارند این است که کند شدن شتاب رشد بورس در نیمه دوم سال لزوما به معنای آغاز ریزش یا تغییر روند نیست؛ بلکه ممکن است بازار با سرعت کمتری به مسیر صعودی ادامه دهد. برخی حتی هدف شاخص کل در محدوده 10 میلیون واحد تا پایان سال را قابل تصور میداند؛ هرچند تحقق چنین سطحی به شرایط اقتصادی، جریان نقدینگی و تحولات سیاسی بستگی دارد.
در مجموع، اگر تنشهای سیاسی در سطح فعلی باقی بماند و شوک تازهای به بازار وارد نشود، سناریوی غالب برای هفته آینده همچنان صعودی، اما همراه با نوسان و عرضههای مقطعی است. با این حال، سهامداران بهتر است به جای دنبال کردن هیجان شاخص، وضعیت بنیادی شرکتها و فاصله قیمت سهام با ارزش ذاتی آنها را در نظر بگیرند. پس از رشدهای سنگین اخیر، انتخاب سهم و مدیریت ریسک اهمیت بیشتری از خرید هیجانی در صفهای مثبت دارد.